단순히 사용자의 질문에 답을 내놓던 생성형 인공지능(AI)이 스스로 업무 목표를 세우고 세부 과업을 조율하는 ‘에이전틱 AI(Agentic AI)’로 진화하면서, 반도체 시장의 주도권 지형이 근본적인 재편을 겪고 있습니다. 과거에는 그래픽처리장치(GPU) 중심의 대규모 연산 처리가 시장의 유일한 관심사였으나, 이제는 복잡한 작업 흐름을 지휘하는 중앙처리장치(CPU)와 이를 뒷받침하는 고대역폭메모리(HBM)의 균형이 전체 인프라 성능을 결정짓는 핵심 요인으로 부각되었습니다.
시장의 시선이 특정 하드웨어 부품 하나에만 머무를 때 투자자는 전체 병목 현상의 구조를 놓치기 쉽습니다. AI 반도체 생태계는 연산(GPU), 제어(CPU), 전송(HBM)이 맞물려 돌아가는 복합 유기체로 변모하고 있으며, 이에 따라 개별 기업이나 특정 칩셋에만 집중하기보다 밸류체인 전반을 고르게 담아내는 포트폴리오 접근이 가장 합리적인 투자 대안으로 주목받고 있습니다.
에이전틱 AI 전환과 빅테크 자체 CPU 개발 경쟁
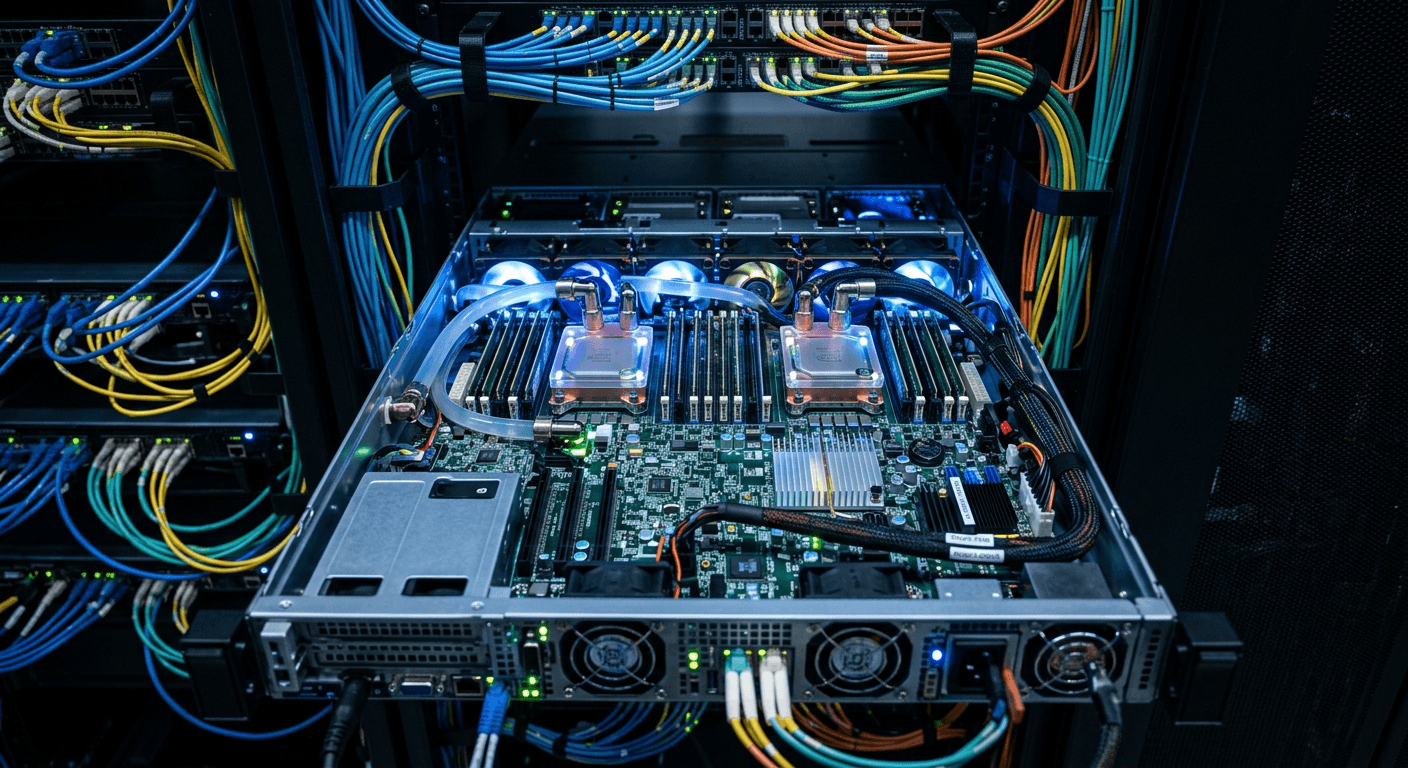
인공지능의 패러다임이 단답형 챗봇에서 다단계 추론과 자율적 실행을 수행하는 에이전틱 AI로 전환되면서, 데이터센터의 두뇌 역할을 분담하는 CPU의 중요성이 급격히 커졌습니다. GPU가 대규모 행렬 연산이라는 단순 반복 작업을 초고속으로 처리하는 ‘대규모 계산 전담반’이라면, CPU는 전체 작업 흐름을 쪼개고 순서를 배치하며 다양한 외부 도구와 통신을 조율하는 ‘현장 총괄 관리자’에 해당합니다. 에이전트 환경에서는 작업 계획 수립과 오케스트레이션 빈도가 폭증하기 때문에 CPU의 처리 역량이 전체 시스템의 응답 속도를 좌우하게 됩니다.
이러한 구조적 변화에 대응하기 위해 글로벌 빅테크들은 독자적인 고성능 데이터센터 전용 CPU 확보에 사활을 걸고 있습니다. 엔비디아는 차세대 데이터센터 전용 CPU ‘베라(Vera)’를 공개하며 GPU 의존도를 넘어선 통합 플랫폼 전략을 가속화했고, 구글은 자체 개발한 ‘엑시온(Axion)’을 클라우드 인프라에 전면 배치하기 시작했습니다. 마이크로소프트 역시 에이전틱 AI 환경에 최적화된 ‘애저 코발트 200(Azure Cobalt 200)’을 선보였으며, 반도체 설계 자산의 표준을 쥐고 있는 ARM마저 창립 35년 만에 데이터센터 전용 CPU 시장에 직접 뛰어들었습니다.
이처럼 빅테크들이 자체 실리콘을 전면에 내세우는 흐름은 특정 칩 제조사의 독점 구조를 흔들고 하드웨어 주도권 경쟁을 다변화시키는 결정적 계기가 되고 있습니다.
코끼리 우화로 본 GPU·CPU·HBM의 삼각 병목 구조
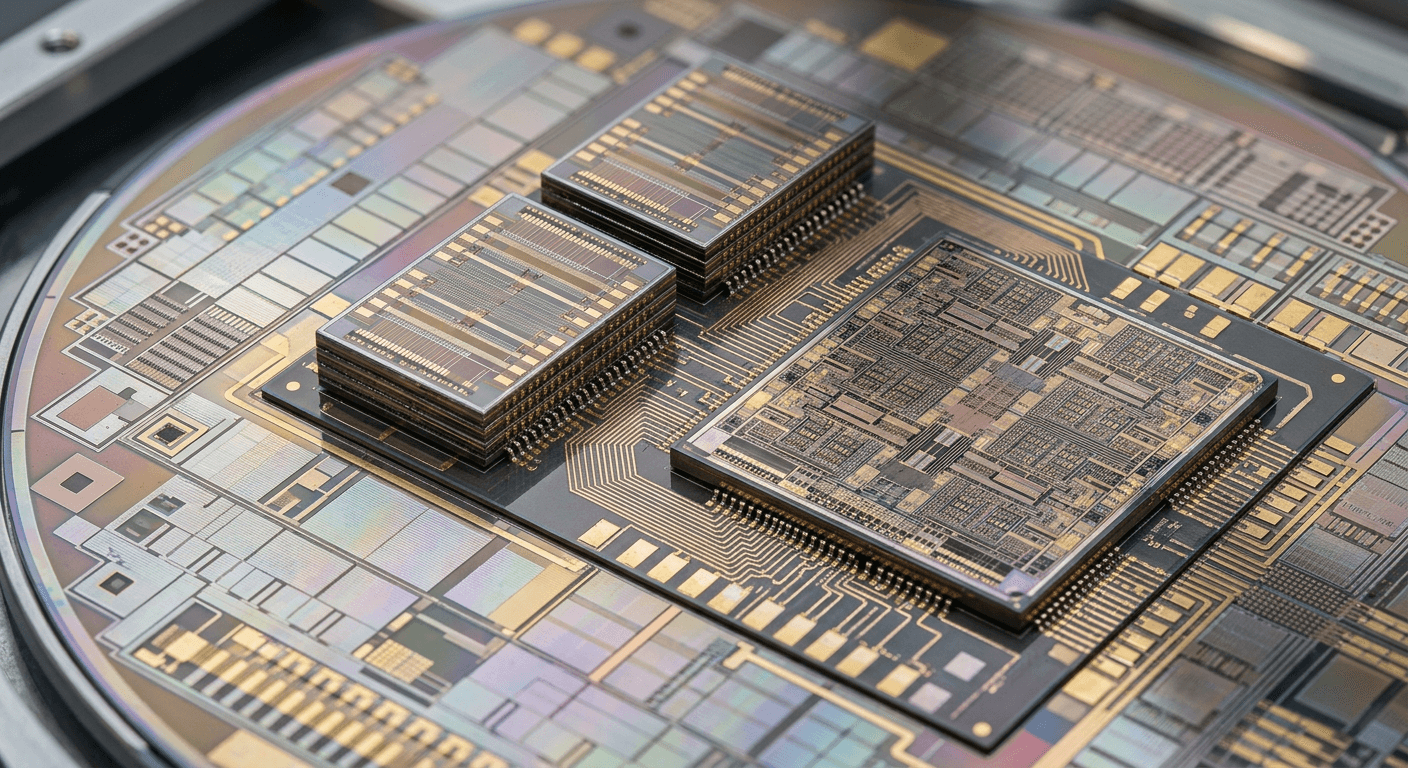
인도의 유명한 우화에서 눈먼 이들이 만진 코, 다리, 귀를 각각 뱀, 기둥, 부채라 주장했듯이, AI 하드웨어 시장에서도 단편적인 부품 하나만을 전체 혁신의 본질로 단정하는 우를 범하기 쉽습니다. GPU만으로는 복잡한 작업 흐름을 지휘할 수 없고, 고성능 CPU만으로는 거대 언어 모델의 가중치 연산을 감당할 수 없으며, 데이터를 초고속으로 실어 나르는 HBM이 없다면 두 연산 장치 모두 데이터 대기 상태에 갇혀 제 성능을 내지 못합니다.
고대역폭메모리(HBM)는 D램을 수직으로 층층이 쌓아 올려 데이터가 오가는 통로(대역폭)를 획기적으로 넓힌 부품으로, 초고속 연산 칩들이 겪는 ‘메모리 벽(Memory Wall)’ 병목을 뚫어주는 필수 연결 고리입니다. 결국 최신 AI 인프라의 완성도는 어느 한 칩의 독보적인 스펙이 아니라, CPU의 작업 배분 능력, GPU의 병렬 연산력, HBM의 초고속 데이터 전송 속도가 유기적으로 맞물리는 균형점에서 결정됩니다.
따라서 차세대 AI 시장의 헤게모니를 분석할 때는 연산 칩, 제어 칩, 적층 메모리로 이어지는 하드웨어 삼각 편대의 상호의존성을 총체적으로 조망하는 시각이 요구됩니다.
밸류체인 전반을 포괄하는 ETF 분산 투자 전략과 점검 요인
하드웨어 병목의 무게중심이 어디로 이동할지 예측하기 어려운 국면에서는 특정 단일 종목에 집중하는 방식보다 반도체 산업 생태계 전체를 포괄하는 상장지수펀드(ETF)를 활용하는 것이 안정적인 투자 해법이 됩니다. 파운드리, 메모리, 팹리스, 패키징 장비로 이어지는 글로벌 밸류체인은 상호 유기적으로 연결되어 있어, 기술 사이클이 GPU에서 CPU 또는 맞춤형 ASIC(주문형 반도체)으로 다변화되더라도 산업 전체의 성장에 따른 과실을 고르게 흡수할 수 있습니다.
국내 자산운용업계 역시 이러한 흐름을 반영해 글로벌 및 국내 반도체 핵심 기업들을 균형 있게 담아내는 상품군을 적극 제시하고 있습니다. 삼성자산운용은 한국 및 미국 반도체 핵심 밸류체인을 아우르는 KODEX 반도체 ETF 2종을 대상으로 일정 수량 이상 매수 시 리워드를 제공하는 참여형 이벤트를 2026년 8월 5일부터 9월 30일까지 진행하며 투자자들의 생태계 전반에 대한 이해를 돕고 있습니다.
다만 ETF를 통한 분산 투자라 하더라도 글로벌 거시경제 둔화나 거대 기술 기업들의 인프라 투자(CAPEX) 집행 축소와 같은 경기 순환적 위험까지 완전히 상쇄할 수는 없습니다. 반도체 전방 산업의 재고 주기와 빅테크의 AI 수익화 속도를 지속적으로 점검하면서, 단기 테마 편중을 피하고 장기적인 기술 인프라 전환에 맞춘 자산 배분을 유지하는 판단이 필요합니다.
답글 남기기