삼성전자 파운드리(반도체 위탁생산) 사업부가 오랜 침체를 딛고 구조적 반등의 신호탄을 쏘아 올렸습니다. 엔비디아의 차세대 인공지능(AI) 추론용 칩인 ‘그록3 LPX(Grok 3 LPX)’의 핵심 연산 장치 LPU(Language Processing Unit) 위탁생산 물량 전량을 삼성전자가 수주해 본격 양산에 돌입했습니다.
그동안 파운드리와 시스템LSI 부문은 매년 5조 원 안팎의 영업적자를 내며 메모리 사업부의 호실적을 갉아먹는 아킬레스건으로 지목되어 왔습니다. 그러나 최근 평택 4나노미터(nm) 생산 라인의 공정 수율이 80%를 넘어서고 팹 가동률이 100%에 근접하면서, 회사가 제시한 흑자 전환 목표 시점도 당초 2027년에서 2026년으로 1년 앞당겨지고 있습니다.
4나노 공정 수율 80% 돌파와 가동률 정상화가 만든 체질 개선
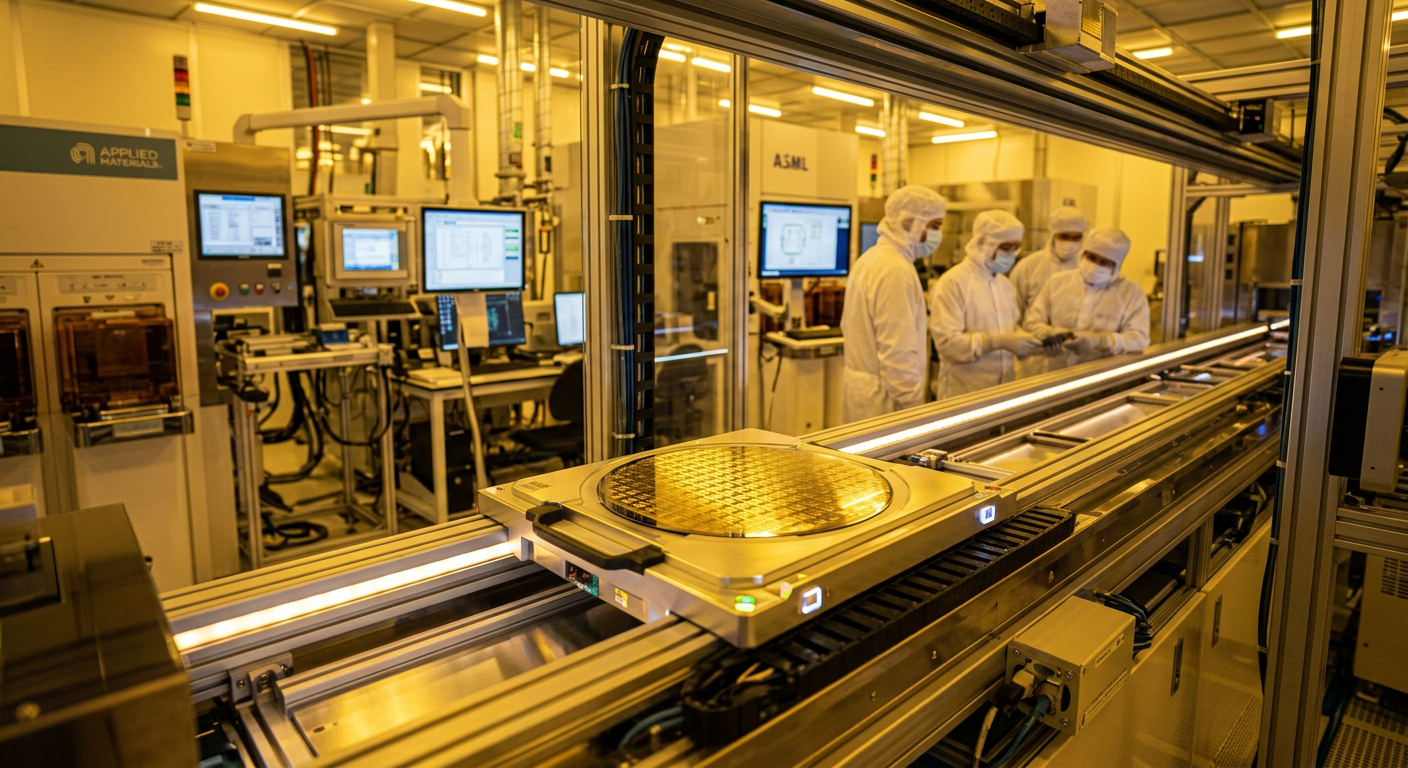
파운드리 비즈니스의 수익성을 결정하는 가장 결정적인 지표는 수율(웨이퍼 한 장에서 나오는 양품 비율)과 가동률입니다. 4나노 초기 공정에서 고객사 이탈을 겪었던 삼성전자는 최근 평택 4나노 라인의 수율을 지난 4월 대비 2~3배 끌어올리며 80% 선을 돌파하는 데 성공했습니다. 수율 80%는 글로벌 팹리스 고객사가 안정적으로 대량 양산을 맡길 수 있는 실전 투입 기준선에 해당합니다.
수율 정상화는 생산성 향상과 직결되며 가동률을 끌어올렸습니다. 현재 평택 4나노 라인은 가동률 100%에 근접한 수준으로 풀가동되고 있으며, 이에 따라 4·5·8나노 일부 공정에서는 신규 주문 단가를 10~15% 인상하는 등 파운드리 사업부의 가격 협상력(Pricing Power)이 회복되는 양상입니다. 장기간 조 단위 적자에 시달리며 감산과 라인 효율화를 진행하던 사업부가 실질적인 현금흐름 창출 국면으로 진입하고 있습니다.
엔비디아가 TSMC 대신 삼성전자 ‘원스톱 솔루션’을 택한 배경
엔비디아가 자사의 주력 GPU 양산을 TSMC에 맡기면서도 그록3 LPX의 LPU 전량을 삼성전자에 발주한 것은 다각적인 공급망 전략의 결과입니다. LPU는 대규모 언어 모델(LLM)의 추론 연산을 초고속·저전력으로 처리하기 위해 특화된 전용 반도체로, 데이터센터 내 추론 비용을 획기적으로 낮추는 역할을 맡습니다.
첫 번째 요인은 TSMC에 편중된 단일 공급망 리스크의 분산입니다. TSMC의 첨단 패키징 및 미세공정 캐파(생산능력)가 포화 상태에 이르고 대만 지정학적 리스크가 상존하는 상황에서, 엔비디아는 검증된 세컨드 파운드리를 반드시 확보해야 했습니다.
두 번째이자 핵심적인 차별화 요소는 ‘턴키(Turn-key·일괄 수주) 조달 역량’입니다. 삼성전자는 4나노 공정에서 HBM4(6세대 고대역폭 메모리)의 두뇌 역할을 하는 ‘베이스 다이(Base Die)’를 생산하며 미세공정 노하우를 축적해 왔습니다. 연산 로직 칩(LPU)과 고대역폭 메모리(HBM4), 저전력 메모리(SOCAMM2), 데이터센터용 초고속 SSD를 단일 벤더에서 원스톱으로 패키징 및 조달할 수 있는 기업은 전 세계에서 삼성전자가 유일합니다. 이는 팹리스 기업의 공급망 복잡도와 조달 비용을 대폭 낮춰줍니다.
5조 원 적자 탈피와 2026년 흑자 전환 시나리오, TSMC 추격의 현실적 조건
이번 수주는 삼성전자 반도체 부문의 고질적인 포트폴리오 불균형을 해소할 결정적 전환점입니다. 2026년 2분기 삼성전자는 89.5조 원이라는 사상 최대 분기 영업이익을 기록했으나, 이익의 99.7%가 메모리 사업부에서 발생하는 기형적인 구조를 나타냈습니다. 파운드리 사업부가 연간 5조 원 규모의 적자 늪을 벗어나 손익분기점(BEP)을 넘어서는 것만으로도 전사 수익성은 대폭 개선됩니다.
파운드리 부문은 2026년 조기 흑자 전환 가능성이 매우 높아졌습니다. 엔비디아 그록3 LPX 양산을 필두로 오픈AI의 자체 AI 추론칩 ‘할라페뇨’향 부품 공급, 테슬라 차세대 AI6 칩 및 서버용 CPU의 2나노 수주, 미국 텍사스 테일러 팹 본격 가동이 맞물리면 가동률과 매출 규모가 한 단계 도약하게 됩니다.
다만 TSMC와의 점유율 격차를 단기간에 좁히기는 현실적으로 어렵습니다. 글로벌 파운드리 시장 점유율은 TSMC가 70%대 초반(2026년 1분기 기준 72.3%)으로 독주하고 있으며, 삼성전자는 6%대(6.5%)에 머물러 있습니다. 이번 단일 수주로 점유율 판도가 뒤집히지는 않겠으나, AI 칩 시장이 GPU 중심에서 고객 맞춤형 추론 NPU·LPU로 다변화되는 구조적 변화는 다품종 생산 역량을 갖춘 삼성전자에 실질적인 체질 개선의 기회를 제공하고 있습니다.
답글 남기기