SK하이닉스 주가는 실적이 좋아도 곧바로 오르지 않는다. HBM 수요가 강한 동안 이익은 늘지만, 공급 확대가 수요를 따라잡는 순간 메모리 가격과 이익률이 함께 꺾이는 순환 구조가 주가를 누른다. 지금 확인할 것은 한 분기의 숫자가 아니라 HBM 출하·장기계약·생산능력 확대가 어떤 속도로 맞물리는지다.
\n\n\n기록적 실적이 주가를 바로 올리지 못하는 이유
\n\n\nSK하이닉스는 2026년 2분기 매출 79조3187억 원, 영업이익 60조5426억 원을 기록했다. 매출은 1년 전보다 257%, 영업이익은 557% 늘었다. 현재 장사를 얼마나 잘했는지를 보여 주는 숫자로는 사상적인 수준이다.
\n\n\n
하지만 주가는 이번 분기 이익보다 다음 분기와 그 이후의 이익을 먼저 가격에 반영한다. 시장은 기록적인 이익이 계속될지, 아니면 공급 증가로 메모리 가격이 내려갈지를 동시에 계산한다. 그래서 실적 발표 직후에도 공급 과잉 신호가 보이면 주가가 먼저 흔들린다. 높은 이익이 주가의 바닥을 지지해도, 미래 이익의 정점이라는 판단이 생기면 상승 탄력은 약해진다.
\n\n\nHBM은 강하지만 메모리 산업은 공급을 늘려야 한다
\n\n\nHBM은 인공지능 가속기 옆에 여러 장의 메모리를 수직으로 쌓아 데이터 이동 거리를 줄인 제품이다. 인공지능 연산이 커질수록 HBM 사용량도 늘어나지만, 높은 가격과 수요가 확인되면 메모리 업체들은 생산능력을 확장한다. 공급이 부족한 동안에는 가격과 이익률이 오르지만, 증설 물량이 실제 출하로 이어지면 수급 균형이 바뀐다.
\n\n\n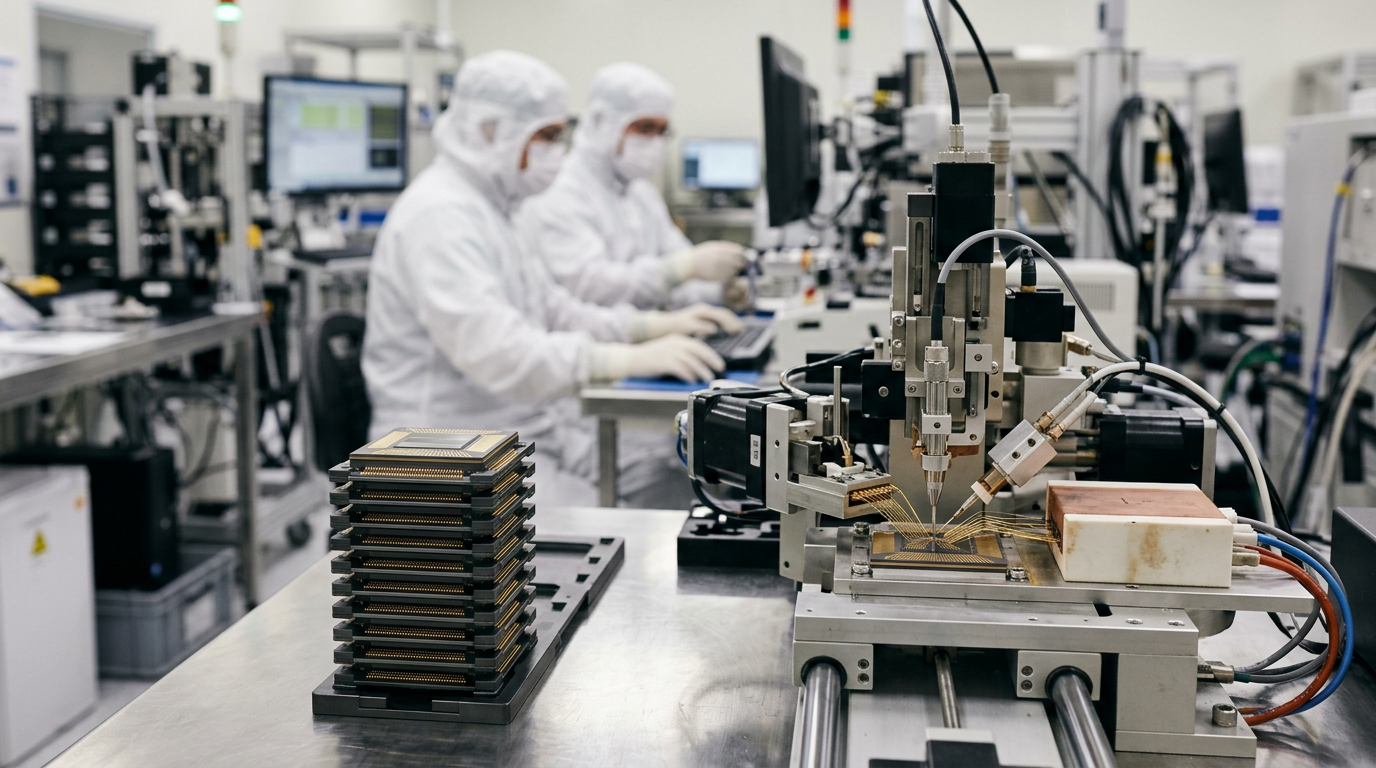
이 구조 때문에 HBM의 장기 성장과 메모리 주기의 단기 변동이 동시에 존재한다. HBM이 인공지능 서버의 핵심 부품이라는 사실이 메모리 가격의 하락을 영원히 막아 주지는 않는다. 수요 증가율보다 공급 증가율이 앞서는 시점이 오면, 제품 경쟁력이 유지돼도 평균 판매가격과 이익률은 조정을 받는다.
\n\n\n주가가 먼저 반응하는 세 가지 신호
\n\n\n첫째는 이익 전망에 적용되는 배수다. 주가수익비율(PER)은 주가가 예상 이익의 몇 배인지 보여 주는데, 낮은 배수는 저평가를 뜻하기도 하지만 이익이 정점에 가까워졌다는 경고이기도 하다. 숫자 하나만으로 싸다고 판단하면 순환 업종의 고점을 놓치기 쉽다.
\n\n\n둘째는 메모리 가격의 방향이다. 계약가격과 현물가격이 함께 오르면 매출 증가가 다음 분기 이익으로 이어지지만, 가격 상승이 멈추고 재고가 쌓이면 주가는 실적보다 먼저 반응한다. 가격의 변화 방향이 절대 수준보다 중요하다.
\n\n\n셋째는 고객의 주문과 재고다. 고객사가 장기 주문을 유지하면서 자체 재고를 낮게 관리하면 공급 확대가 수요에 흡수된다. 반대로 주문을 미루고 재고를 줄이기 시작하면 HBM 수요가 살아 있어도 메모리 전체의 이익률은 하락 압력을 받는다.
\n\n\n
매도보다 먼저 확인할 생산과 계약
\n\n\nSK하이닉스는 공식 발표에서 HBM4가 2026년 2분기 양산 출하를 시작했고, 하반기에 생산을 확대한다고 밝혔다. 고객과 약 10건의 장기 공급계약을 맺었으며, 현재 수요가 공급능력을 웃돌아 적기에 물량을 전달하는 역량이 경쟁력이라고 설명했다.
\n\n\n이 내용은 단기 주가보다 중요한 방어선이다. 장기계약은 물량의 가시성을 높이고, 생산 확대는 수요가 실제 매출로 전환되는 통로를 만든다. 다만 증설 속도가 계약 물량보다 빠르거나 수율이 예상에 못 미치면, 매출이 늘어도 고정비 부담 때문에 이익률이 낮아질 수 있다.
\n\n\n
현재 흐름에서 SK하이닉스는 실적이 무너져서 흔들리는 종목이 아니라, 기록적인 실적이 언제까지 이어질지를 평가받는 종목이다. HBM4 출하와 장기계약이 이익을 지키는 동안 주가의 기본 방향은 버티지만, 생산 확대가 수요를 앞서면 낮은 밸류에이션이 경고가 된다. 다만 인공지능 투자 지연, 메모리 가격 급락, 고객 계약 변경이 동시에 나타날 때에만 실제 하락 추세로 전환되므로 한 분기의 주가보다 공급과 이익률의 방향을 먼저 확인한다.
\n\n\n주주가 분기마다 확인할 숫자
\n\n\n- HBM 출하량과 전체 메모리에서 차지하는 비중이 계속 늘어나는지 본다.
- HBM과 D램의 평균 판매가격, 매출총이익률이 증설 이후에도 유지되는지 확인한다.
- 설비투자 규모와 생산라인 수율을 함께 살펴 공급 확대가 비용 부담으로 바뀌지 않는지 점검한다.
- 장기계약 물량과 실제 출하량의 차이를 확인해 주문이 매출로 전환되고 있는지 본다.
- D램·낸드 재고가 늘어나는지 확인해 HBM 호황이 메모리 전체의 공급 과잉으로 번지는지 살핀다.
이 지표들이 같은 방향을 가리키면 실적 증가가 주가의 배수 하락을 상쇄한다. 반대로 HBM 매출은 늘지만 가격과 이익률이 꺾이고 재고가 증가하면, 기록적인 분기 실적도 다음 사이클의 하락을 막지 못한다.
\n\n\n핵심 판단 기준
\n\n\n- 현재 이익의 크기보다 HBM 출하 증가율과 가격 유지 여부를 먼저 본다.
- 장기계약이 증설 물량을 실제로 흡수하는지 확인한다.
- 낮은 PER을 저평가로 단정하지 말고, 이익 추정치가 정점인지 함께 점검한다.
- HBM 수요가 유지돼도 D램·낸드 재고가 급증하면 메모리 업황 전체의 방향을 다시 판단한다.
답글 남기기