삼성바이오로직스가 8월 28일 총 3조 10억 원 규모의 주주배정 후 실권주 일반공모 방식 유상증자를 공시하면서 자본시장의 이목이 쏠리고 있습니다. 통상 대규모 증자는 주주가치 훼손과 단기 수급 부담을 초래하는 악재로 해석되지만, 이번 공시는 성격이 근본적으로 다릅니다.
이번 조달 자금 중 약 90%에 달하는 2조 7,062억 원은 스위스 펩타이드 전문 위탁개발생산(CDMO) 기업인 ‘폴리펩타이드(PolyPeptide)’ 인수 대금으로 투입되며, 나머지 2,948억 원은 송도 6공장 착공을 위한 시설자금으로 배정되었습니다. 이는 부실을 메우기 위한 방어적 유상증자가 아니라, 비만치료제와 항암제 시장의 주도권을 쥐기 위한 전형적인 ‘공격적 성장형 M&A 증자’입니다.
지분 희석 4.9%와 계열사 소화 59.4%가 만드는 제한적인 수급 부담
이번 유상증자로 새로 발행되는 주식 수는 227만 주로, 기존 발행 주식 총수 대비 지분 희석률은 4.9%에 불과합니다. 신주 예정 발행가액은 1,322,000원으로 이사회 결의 전일 종가(1,594,000원) 대비 17.1% 할인율이 적용되었습니다.
발행 구조를 살펴보면 우리사주조합에 전체의 20%(45만 4천 주)가 우선 배정되고, 나머지 80%(181만 6천 주)가 기존 주주에게 배정됩니다. 이 기존 주주 몫 가운데 59.4%는 최대주주인 삼성물산(지분율 43.1%)과 삼성전자(지분율 31.2%) 등 삼성 계열사에 귀속됩니다.
대주주 그룹이 대부분 청약에 참여할 것으로 예상됨에 따라 실제 유통 시장에 출회될 잠재 매물 부담은 극히 제한적입니다. 과거 2022년 1월 7.6% 규모의 유상증자 당시에도 공시 직후 단기 조정을 겪었으나 3개월 만에 13.0% 반등했던 전례가 있어 수급 충격은 단기에 그칠 가능성이 높습니다.
스위스 폴리펩타이드 인수와 GLP-1·ADC 모달리티 다변화 효과
조달액의 90%가 투입되는 스위스 폴리펩타이드는 1996년 설립되어 1,000건 이상의 펩타이드 의약품 생산 트랙 레코드를 보유한 글로벌 선도 CDMO 기업입니다. 이번 인수는 항체 중심이었던 삼성바이오로직스의 생산 영역을 GLP-1 펩타이드와 항체약물접합체(ADC) 링커 영역으로 단번에 확장시킵니다.
현재 위고비와 마운자로로 대표되는 GLP-1 비만치료제 시장은 폭발적인 공급 부족 현상을 겪고 있습니다. 펩타이드 CDMO 생산 시설을 처음부터 짓는 데 최소 수년이 소요되는 반면, 이번 인수를 통해 미국, 스위스, 벨기에, 스웨덴, 인도 등 5개국에 포진한 6개 cGMP 공장을 즉시 확보하게 되었습니다.
동시에 ADC 밸류체인의 핵심 병목 구간인 ‘링커(Linker)’ 합성 기술을 확보했습니다. 주요 ADC 치료제(엔허투 등)에 쓰이는 링커는 펩타이드 구조와 유사하여, 기존 항체 생산 및 결합(Conjugation) 공정에 폴리펩타이드의 링커 기술이 결합되면 삼성바이오로직스는 완전한 ‘End-to-End ADC 플랫폼’을 구축하게 됩니다.
18만 리터 송도 6공장 착공과 2026년 기업가치 재평가 전망
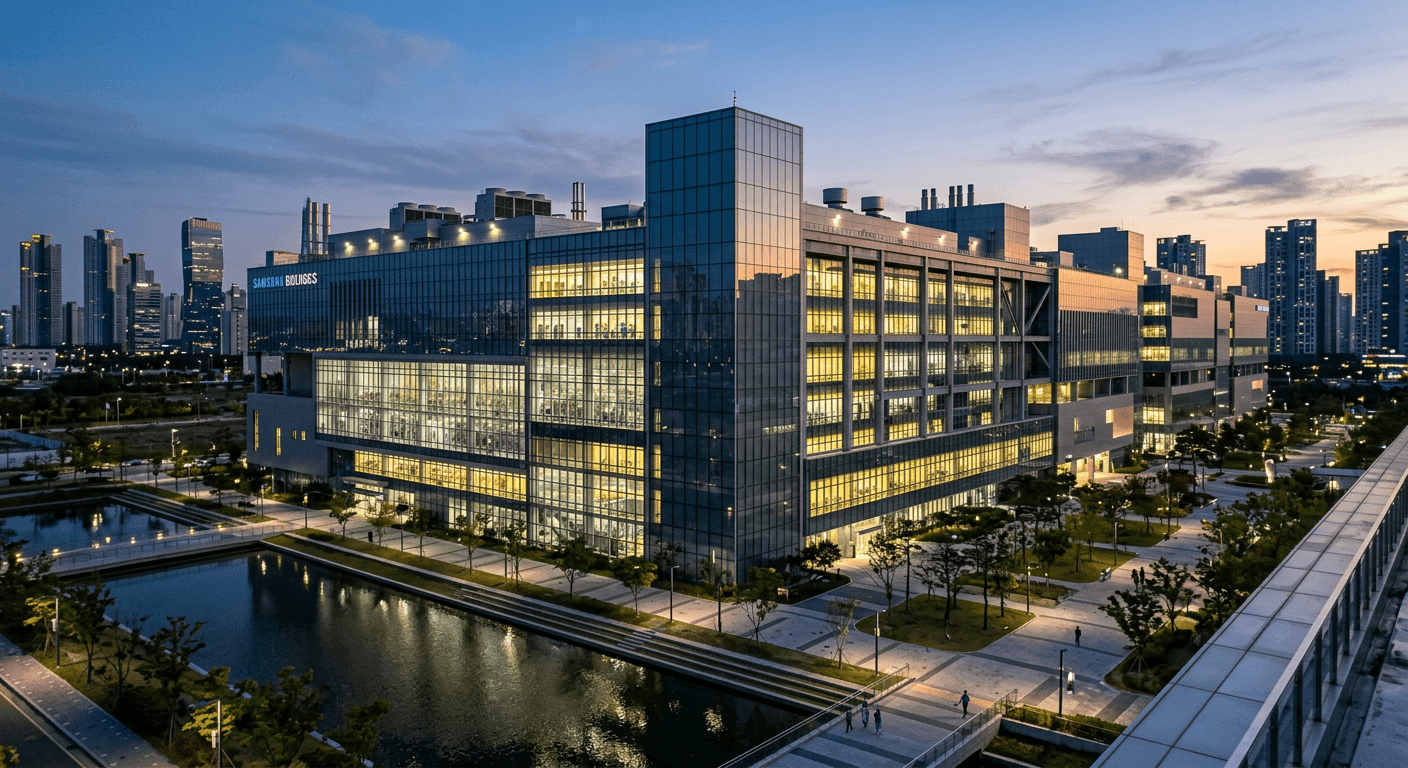
시설자금으로 배정된 2,948억 원은 목표 생산능력 18만 리터 규모의 송도 6공장 건립에 투입됩니다. 이는 글로벌 제약사들의 탄탄한 수주 잔고가 뒷받침되고 있으며, 향후 추가적인 메가 수주에 선제 대응하겠다는 명확한 신호입니다.
폴리펩타이드 인수는 최대주주 지분 매수를 거쳐 2026년 12월까지 전체 지분 공개매수로 최종 완료될 예정입니다. 인수가 성공적으로 마무리되면 기존 항체 매출에 더해 연평균 14.8% 고성장이 기대되는 펩타이드 매출이 본격 합산되어 2028년 연결 매출 7조 원, 영업이익 3조 2천억 원 돌파의 기반이 마련됩니다.
다만 인수 완료 시점까지 진행될 글로벌 경쟁 당국의 기업결합 심사와 고활성 물질 취급 시설(HPAPI) 추가 증설 비용, 링커의 상업용 대량생산 검증은 향후 꼼꼼히 점검해야 할 핵심 변수입니다.
답글 남기기